先说结论:如果你这两年想创业、或者店里正缺钱周转,现在去农行问”创业担保贷款”,比你想象中好拿。
广东省地方金融管理局上个月披露了一组数字:今年上半年,广东创新”政银担”模式,全省创业担保贷款发放 62.8 亿元,同比增长接近 3 倍。而农行广东分行,是这个模式里的主力承贷行之一。
这不是大水漫灌,是政策真金白银改了规则。
到底改了什么?
第一,港澳台的年轻人也能贷了。
以前这是个堵点。港澳青年在内地创业,信用记录互认不了,银行不敢放款,审批拖一两个月是常态。今年 2 月,农行珠海横琴分行接进”珠港澳跨境信用服务平台”,三地信用规则互认。有个澳门青年在横琴创业,银行核验完信用信息,直接放了 30 万创业担保贷款——利息减半的那种。
第二,门槛实打实降了。
新政从年龄、负债容忍度、担保要求、额度几个维度同时松绑。轻资产、没抵押、刚起步的创业者,以前第一轮就被筛掉,现在能进到审核环节了。
第三,利息是真补贴。
按现行政策,个人创业担保贷款额度最高 30 万,小微企业最高 500 万。利率不超过同期一年期 LPR+50BP,而第一次申请成功的话,贷款期内的利息由财政全额贴息;第二、第三次申请,财政也补 50%。东莞今年三季度的公示里写得明明白白:第一次申请,利息全补。
那是不是去农行就能拿到?
别急,泼点冷水。
创业担保贷款不是银行单方面的事,走的是”自愿申请→人社部门审核→担保机构担保→银行审批”这条链。广东之外,云南楚雄今年 1 月的申报通知里,承贷银行除了农行还有邮储和本地农商行,10 万以下个人贷款才免担保。
也就是说:政策口子开了,但名额和审核仍在地方手里。各地贴息公示一批一批发,罗定 10 月这批公示只涉及 20 个人、补贴不到 2 万块——分到单个人头上其实不多。
我的判断
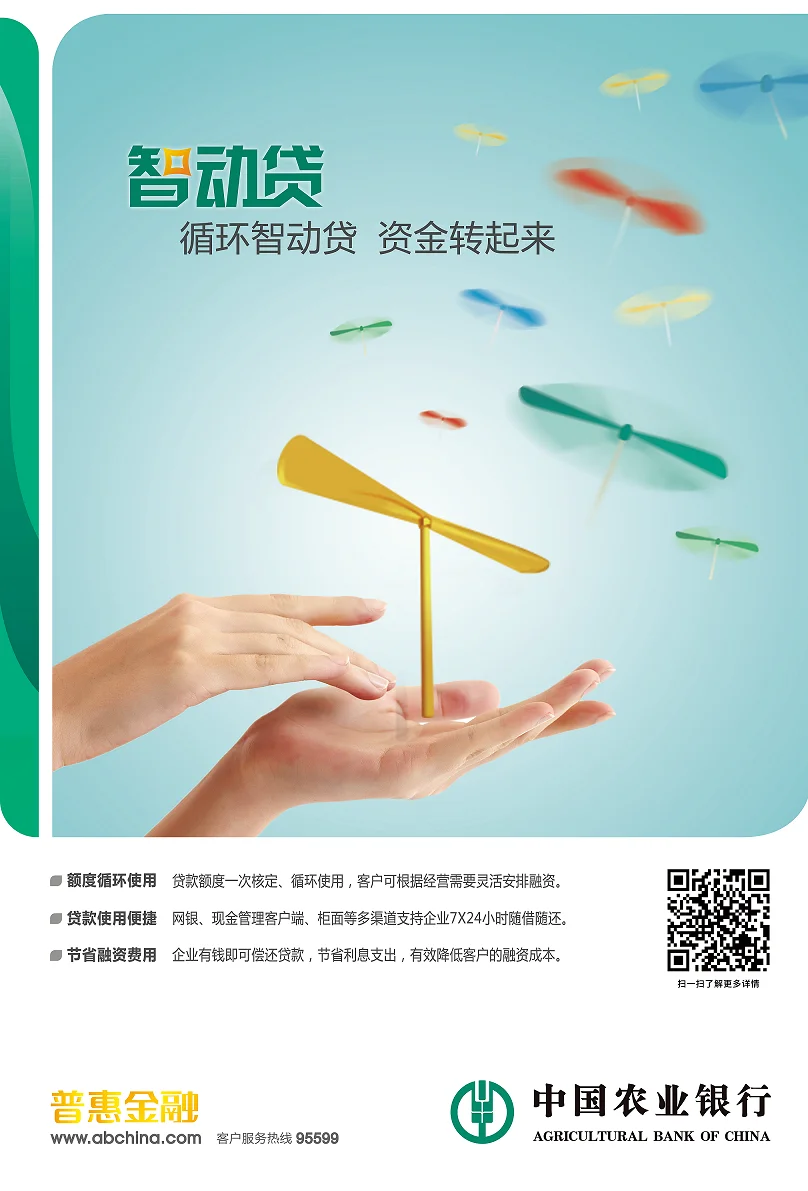
适合两类人:一是刚开始干、缺启动资金的个体户和小微老板,额度不大但利息几乎为零,能薅就薅;二是已经有经营、想扩店的,别只盯着创业担保贷,农行自家的”微捷贷”“首户e贷”这类纯信用产品,全流程线上、按日计息随借随还,周转起来反而灵活。
最后提醒一句
所有额度和利率以当地分行最终审批为准,别信任何”包装资料包下款”的中介。农行官方说得也很清楚:这项业务不与任何第三方合作收费。要办,带上营业执照直接去网点,或者打 95599 问当地政策。
窗口期这东西,是真的有。等大家都知道松了,审核口径多半也就收紧了。